销售产品的会计分录与会计服务核心要点解析
在企业的日常经营中,销售产品是最核心的业务环节之一。正确编制销售产品的会计分录,不仅是财务核算的基本要求,也是确保会计信息真实、完整的关键。专业的会计服务能够帮助企业规范处理这些分录,规避税务风险,提升财务管理效率。本文将系统解析销售产品的会计分录,并说明会计服务在此过程中的价值。
一、销售产品的基本会计分录
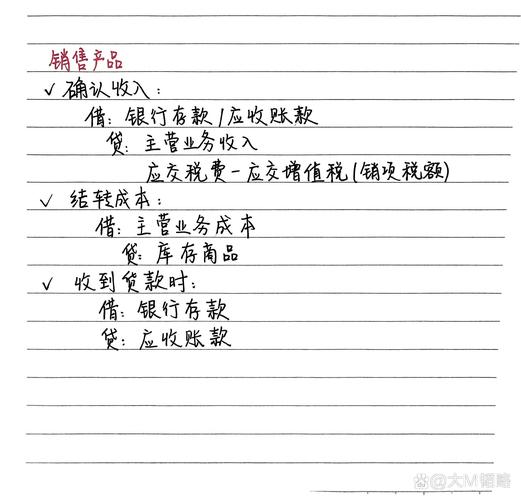
销售产品的会计处理通常涉及确认收入、结转成本以及相关税费。根据《企业会计准则第14号——收入》,企业应在客户取得相关商品控制权时确认收入。一般账务处理如下:
1. 确认销售收入(假设为一般纳税人,开具增值税专用发票):
借:银行存款/应收账款/应收票据
贷:主营业务收入
应交税费——应交增值税(销项税额)
2. 结转销售成本:
借:主营业务成本
贷:库存商品
3. 若存在销售运费由卖方承担:
借:销售费用
贷:银行存款
- 若发生销售退回或折让,需冲减收入和成本,并处理相应的税费。
二、不同结算方式下的分录差异
- 现销:借:银行存款,贷:主营业务收入、应交税费——应交增值税(销项税额)。
- 赊销:借:应收账款,贷:主营业务收入、应交税费。
- 预收款销售:收到预收款时,借:银行存款,贷:合同负债;发出商品并满足收入确认条件时,借:合同负债,贷:主营业务收入、应交税费。
- 委托代销:收到代销清单时确认收入,借:应收账款,贷:主营业务收入、应交税费。
三、会计服务在销售分录处理中的作用
许多中小企业财务人员配置不足,对收入准则、增值税法规掌握不全面,容易产生以下问题:收入确认时点错误、成本结转与收入不匹配、销项税额计算有误等。专业的会计服务(如代理记账、财务外包、税务咨询)可提供以下支持:
- 根据企业实际业务模式,设计规范的销售分录模板与流程;
- 审核每笔销售业务的原始凭证,确保收入、成本、税费匹配;
- 按期完成增值税、企业所得税申报,提示视同销售、价外费用等特殊事项;
- 提供财务分析,帮助企业优化定价、信用政策与库存管理。
四、常见误区与注意事项
- 误区一:发出商品即确认收入。应遵循控制权转移原则,避免提前或滞后确认。
- 误区二:忽略价外费用。如手续费、违约金等应并入销售额计算销项税额。
- 误区三:成本结转金额随意。应按照加权平均法、先进先出法等一致的方法计算。
- 注意事项:销售折扣、现金折扣、销售折让的税务与会计处理不同,需区分对待。
五、
销售产品的会计分录看似简单,实则涉及收入准则、增值税、成本核算等多方面知识。借助专业会计服务,企业可以确保分录准确、合规,降低税务风险,同时将更多精力投入业务发展。对于财务基础薄弱的企业,建议尽早引入规范的会计服务,实现财务与业务的双重提升。
如若转载,请注明出处:http://www.huiguangcpa.com/product/72.html
更新时间:2026-10-21 20:33:01